같은 회사에서 10년을 일해도, 월급이 어떻게 변했느냐에 따라 퇴직연금이 DB형이냐 DC형이냐로 받는 돈이 1,000만 원 넘게 차이 날 수 있어요. 어느 쪽이 무조건 낫다는 답은 없어요. 월급이 어떻게 변했는지, DC 돈을 얼마에 굴렸는지에 따라 갈려요. 이 글은 세 사람의 10년을 가정해서 DB는 퇴직금 계산기의 계산 코드로, DC는 법이 정한 최소 부담금을 해마다 쌓는 식으로 셈해 나란히 놓았어요. 모두 세금 떼기 전, 참고용이에요.
- DB형 받는 돈퇴직금 이상(1년에 30일분 평균임금)
- DC형 회사가 넣는 돈1년 임금총액의 1/12 이상
- DC형 넣는 횟수1년에 1번 이상
- 월급 3%씩 오른 10년, 손익이 같아지는 DC 수익률연 약 2.5%
DB형과 DC형은 뭐가 달라요?
DB형(확정급여형)은 받을 돈이 미리 정해져 있고, DC형(확정기여형)은 회사가 넣을 돈이 미리 정해져 있어요(근로자퇴직급여 보장법 제2조). DB는 그만둘 때 셈법이, DC는 해마다 넣는 돈이 정해진 거예요.
DB형은 퇴직일 기준으로 1년에 30일분 이상의 평균임금을 일시금으로 받게 돼 있어요(제15조). 그래서 받는 돈은 퇴직금과 같은 식으로 셈해요. 마지막 3개월 월급이 크면 크게, 작으면 작게 나와요. 적립금을 굴리는 건 회사 몫이에요.
DC형은 회사가 해마다 내 임금총액의 1/12 이상을 내 계좌에 넣어요(제20조 ①). 넣는 건 1년에 1번 이상이에요(제20조 ③). 그다음부터는 내가 운용 방법을 고르고, 반기마다 1번 이상 바꿀 수 있어요(제21조). 넣은 돈에 운용 결과가 더해진 게 받는 돈이에요.
월급이 해마다 3% 오른 사람은 어느 쪽이 많아요?
DB형은 38,300,324원이에요. DC형은 연 수익률 0%면 34,385,000원, 2%면 37,469,686원, 4%면 40,891,197원이에요. 월급이 오를수록 마지막 월급으로 셈하는 DB가 유리해지고, DC는 수익률이 연 2.5%쯤 돼야 따라잡아요.
- 마지막 해 월급
- 3,913,000원
- DB형(퇴직금 식, 마지막 3개월 92일)
- 38,300,324원
- DC형, 수익률 0%(10년 동안 넣은 돈 합계)
- 34,385,000원
- DC형, 연 2%
- 37,469,686원
- DC형, 연 4%
- 40,891,197원
- DB와 같아지는 DC 수익률
- 연 약 2.5%
DB 금액은 이 사람이 퇴직금으로 받았을 때와 같은 셈법이고, 세금(퇴직소득세와 지방소득세)은 439,120원이었어요. DC는 해마다 그해 월급 12달 치의 1/12, 곧 월급 한 달 치를 그해 끝에 넣는다고 쳤어요.
월급이 마지막에 줄면 어떻게 돼요?
DC형이 훨씬 많아요. 마지막 3년 동안 월급이 500만 원에서 350만 원까지 줄었다면 DB형 34,257,893원, DC형은 수익률 0%여도 47,000,000원이에요. 1,274만 원 차이예요.
- DB형(마지막 월급 350만 원으로 셈)
- 34,257,893원
- DC형, 수익률 0%
- 47,000,000원
- DC형, 연 −1%(손실이 난 경우)
- 44,828,912원
- 손실이 나도 DC가 많음
- 10,571,019원
DB는 그만두는 시점의 평균임금 하나에 근속 연수를 곱하니까, 끝에 월급이 줄면 그동안 받던 높은 월급이 반영되지 않아요. DC는 높았던 해에 이미 넣은 돈이 계좌에 남아 있어요. 그래서 임금피크처럼 끝에 월급이 줄어드는 회사에서는 DC 쪽이 숫자로 유리하게 나와요.
월급이 10년 내내 같으면요?
거의 같아요. DB형 29,363,908원, DC형은 수익률 0%에서 30,000,000원이에요. 월급 300만 원이 10년 동안 그대로인 경우예요.
- DB형
- 29,363,908원
- DC형, 수익률 0%
- 30,000,000원
- DC형, 연 2%
- 32,849,162원
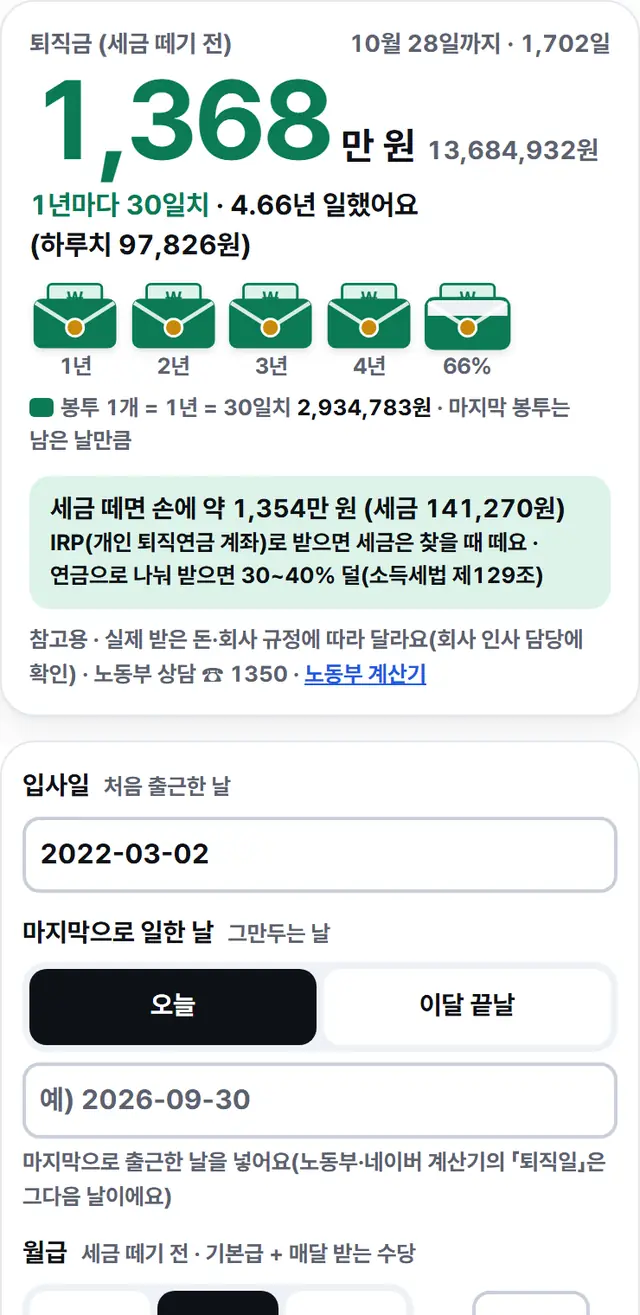
DB가 조금 적은 건 퇴직금 식의 날수 때문이에요. 마지막 3개월이 92일이라 하루치 평균임금이 97,826원이고, 여기에 30일과 근속일수 ÷ 365를 곱해서 나온 값이에요. DC는 1년 임금총액의 1/12을 꼭 채워 넣어야 하니 월급 한 달 치가 10번 쌓여요. 월급이 오르지도 줄지도 않으면 결국 운용 수익이 차이를 만들어요.
상여금이 있으면 양쪽에 다 들어가요?
네, 들어가는 방식이 달라요. DB는 지난 1년 상여금의 3/12를 마지막 3개월 임금에 더하고, DC는 1년 임금총액에 상여금까지 넣어 1/12을 셈해요. 월급 400만 원에 해마다 상여금 800만 원을 받으며 10년 일한 경우로 셈해 봤어요.
- DB형(상여 3/12 더함)
- 45,677,191원
- 상여금을 빼고 셈하면 39,151,878원
- DC형, 수익률 0%
- 해마다 4,666,666원 × 10번 = 46,666,660원
- 차이
- DC가 989,469원 많음
월급이 10년 내내 같으면 상여금이 있어도 두 제도의 차이는 100만 원 안쪽이에요. 앞의 예처럼 차이를 크게 만드는 건 결국 월급의 흐름과 운용 수익이에요.
중간에 돈을 찾을 수 있어요?
DC형은 주택 구입처럼 법이 정한 사유가 있으면 적립금을 중간에 찾을 수 있어요(제22조). 중도인출 조항은 DC형에 있어요. DB형은 퇴직금처럼 그만둘 때 받는 돈이에요.
사유는 시행령에 정해져 있어서 아무 때나 찾을 수 있는 건 아니에요. 찾고 나면 그만큼 나중에 받을 돈이 줄어요. DB형에는 이런 중도인출 조항이 없어서, 쌓인 돈은 그만둘 때 한꺼번에 받아요.
그만두면 어디로 받아요?
DB형이든 DC형이든 원칙은 내가 고른 개인형 퇴직연금(IRP) 계좌로 옮겨 받는 거예요(제17조 ④). 퇴직금도 마찬가지예요(제9조 ②).
IRP로 받으면 그때 세금을 떼지 않고, 나중에 찾을 때 떼요. 연금으로 나눠 받으면 일시금으로 찾을 때보다 퇴직소득세가 줄어요. 세금은 받는 방법과 DC 운용 수익에 따라 달라서, 이 글의 DC 금액은 세금 떼기 전 숫자로만 두었어요.
주의 DB·DC는 내가 혼자 고르는 게 아니에요
어떤 제도를 둘지는 회사가 근로자대표의 동의를 얻거나 의견을 들어 퇴직연금 규약으로 정해요(DB형 제13조, DC형 제19조). 내 회사가 무엇인지, 바꿀 수 있는지는 인사 담당이나 퇴직연금 사업자(은행·보험사·증권사)에서 확인하세요. 위 수익률은 가정일 뿐, 어떤 상품의 실제 수익률도 아니에요.
자주 묻는 질문
퇴직금과 DB형은 같은 돈이에요?
셈법의 바닥이 같아요. DB형은 퇴직금 이상(1년에 30일분 평균임금 이상)을 주게 돼 있어서, 규약에 더 주기로 정하지 않았다면 퇴직금과 같은 금액이 나와요.
DC형에서 손실이 나면 원금도 줄어요?
고른 상품에서 손실이 나면 계좌 금액이 넣은 돈보다 적어질 수 있어요. 위 예처럼 연 −1%면 10년 동안 넣은 4,700만 원이 44,828,912원이 돼요. 원리금 보장 상품을 고르면 이런 손실은 피할 수 있어요. 대신 수익도 그 상품에 정해진 만큼이에요.
회사가 DC 부담금을 늦게 넣으면요?
법은 1년에 1번 이상 정해진 때에 넣도록 하고 있어요(제20조 ③). 늦으면 지연 이자를 물게 돼 있어요. 내 계좌에 언제 얼마가 들어왔는지는 퇴직연금 사업자 앱에서 볼 수 있어요.
이직하면 DC 돈은 어떻게 돼요?
그만둘 때 IRP 계좌로 옮겨져요. 새 회사에서 다시 DB나 DC에 들어가고, 옮겨 둔 IRP는 따로 굴리거나 나중에 찾을 수 있어요.
출처와 기준일
참고용 계산이에요. 도구바다(운영 포캐스트)는 고용노동부·퇴직연금 사업자와 관계없는 비공식 사이트예요. 예시의 사람과 수익률은 모두 가정이에요.
출처 3곳 펼쳐 보기최근 확인 2026년 10월 16일
- 국가법령정보센터 「근로자퇴직급여 보장법」 제2조(정의)·제9조·제13조·제15조(DB 급여 수준)·제17조·제19조·제20조(DC 부담금)·제21조(운용)·제22조(중도인출) — 2026-10-16 확인
- 국가법령정보센터 「근로기준법」 제2조(평균임금) — DB 금액의 셈법
- 고용노동부 퇴직금 계산기 — 퇴직금 식 끝자리 처리 대조
- 예시 금액: DB는 도구바다 퇴직금 계산기 계산 코드로, DC는 법이 정한 최소 부담금(1년 임금총액의 1/12)을 해마다 넣는다고 쳐서 python 으로 셈(2026-10-16)
- 기준일 2026-10-16. 다른 도구는 도구바다 홈에서 볼 수 있어요.