예산
우대
넣은 값을 이 기기에만 기억해요
가장 좋은 방법(왕관)보통해외 원화결제 ⚠범위(3~8%)
해외 쇼핑몰에서 사면 관세·부가세가 붙을 수 있어요 → 해외직구 관세·부가세 계산기
수수료 고치기
브랜드
비자·마스터 같은 국제 카드 회사 몫이에요. 비자·마스터 1%(신한카드 안내), 1.0~1.1%(BC카드 안내), 아멕스 1.4%. JCB·유니온페이는 카드사마다 달라요
수수료
내 카드를 만든 국내 카드사 몫이에요. 신한카드 신용 0.18%·체크 0.2%, BC카드 0~0.35% — 카드사마다 달라요
결제
원화로 결제하면 가게(가맹점)가 환율에 얹는 돈이에요. '결제 금액의 약 3~8%' 확인 전
카드
미리 충전해 외화로 바꿔 두는 카드(트래블카드 등)예요. 충전·결제 수수료가 없다고 가정했어요 — 상품마다 조건이 달라요
수수료
은행연합회 표에서 대부분 은행이 1.75%예요(하나은행 달러 실제 1.7497%)
직접
은행 앱에서 본 매매기준율(은행이 정한 기준 환율)을 넣으면 그 값으로 다시 셈해요. 비우면 고시 환율로 돌아가요
해외 원화결제 막는 법
- 떠나기 전에 카드사 앱·누리집·고객센터에서 '해외 원화결제 차단'을 신청해요.
- 결제할 때 단말기·영수증에 원화(KRW)가 보이면 현지 돈으로 다시 해 달라고 해요.
- 해외 쇼핑몰에서도 '원화로 결제'를 고르지 말고 현지 돈으로 결제해요.
추가 비용 '결제 금액의 약 3~8%'와 차단 신청 안내: 금융감독원 파인 ↗ 원문 확인 전
이 숫자는 어떻게 나왔나요?
참고용이에요. 실제로 빠져나가는 돈은 카드사·은행 기준이에요. 카드는 결제하고 3~4일 뒤 환율로 정해지고, 현찰 우대율은 은행마다 달라요.
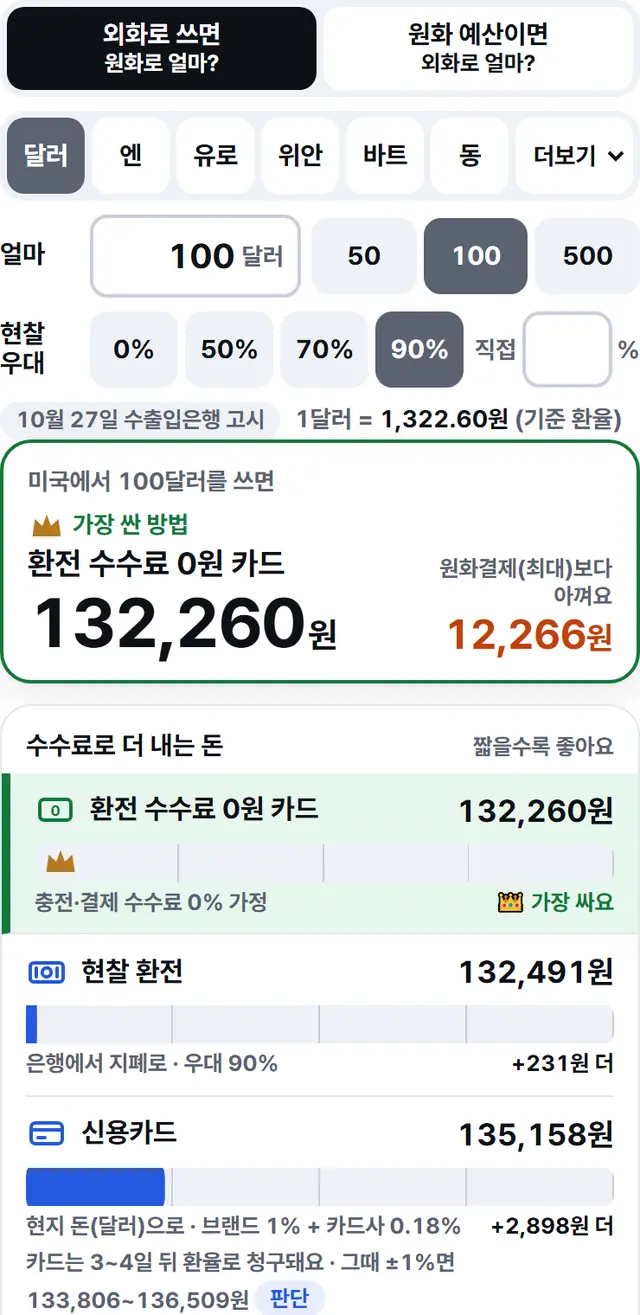
100달러를 해외에서 쓰면 한국 돈으로 얼마예요?
결제 방법에 따라 약 134,000원에서 147,000원까지 달라져요. 환율이 같아도 수수료가 붙는 자리가 방법마다 다르기 때문이에요.
아래 표는 2026년 10월 9일 하나은행 고시(1달러 = 1,343.10원, 송금 보낼 때 1,356.20원)로 미국에서 100달러를 쓸 때를 계산한 값이에요. 원 아래는 버렸어요.
| 결제 방법 | 빠져나가는 원화 | 가장 싼 방법보다 |
|---|---|---|
| 환전 수수료 0원 카드(충전·결제 수수료 0% 가정) | 134,310원 | — |
| 현찰 환전(수수료율 1.75%, 우대 90%) | 134,545원 | +235원 |
| 현찰 환전(우대 0%, 공항 등) | 136,660원 | +2,350원 |
| 신용카드(국제 브랜드 1% + 카드사 0.18%) | 137,220원 | +2,910원 |
| 해외 원화결제(가게 마진 3~8%) | 139,971~146,766원 | +5,661~12,456원 |
가장 싼 방법과 가장 비싼 방법은 100달러에 최대 12,456원 차이가 나요. 1,000달러를 쓰면 차이도 열 배쯤 커져요.
환율 계산기 숫자가 은행 앱과 조금 다른 이유는요?
우리는 한국수출입은행이 영업일 오전 11시쯤 고시하는 환율을 영업일마다 받아 와서, '실시간' 값이 아니에요. 은행은 하루에도 여러 번 환율을 새로 고시해서 몇 원씩 다를 수 있어요.
- 주말·공휴일에는 고시가 없어서 바로 전 영업일 값을 써요. 화면의 날짜 배지에 '몇 월 며칠 고시'인지 늘 적어 둬요.
- 환율이 영업일 3일 넘게 오래되면 화면에 경고가 떠요. 이럴 때는 은행 앱에서 본 매매기준율(은행이 정한 기준 환율)을 '환율 직접' 칸에 넣으면 그 값으로 다시 셈해요.
- 첫 자료는 2026년 10월 9일 하나은행 고시 값을 사람이 옮긴 것이에요. 서버가 수출입은행 값을 받기 시작하면 배지에 '수출입은행 고시'라고 나와요.
- 베트남 동·대만 달러는 수출입은행 자료에 없어서 첫 자료 값만 써요. 날이 지나면 꼭 직접 넣어 보세요.
환전 수수료는 몇 프로예요?
달러를 현찰로 살 때 은행 수수료율은 대부분 1.75%예요. 여기에 '환율 우대'를 받으면 그만큼 깎여요. 계산식은 은행연합회 외환길잡이 계산기와 같아요.
- 현찰 살 때 환율 = 매매기준율 + 매매기준율 × 수수료율 × (1 − 우대율)
- 예: 1,343.10원 × 1.75% × (1 − 90%) = 약 2.35원 → 1달러에 1,345.45원
- 우대 0%면 1,366.60원인데, 이 값은 그날 하나은행이 고시한 '현찰 살 때' 값과 같아요.
- 은행마다 수수료율과 우대율이 달라요. 내 은행 값은 은행연합회 「은행별 환전 우대율 비교」 표에서 볼 수 있어요.
이 앱에 1,000달러·우대 90%를 넣으면 1,345,450원이 나와요. 은행연합회 계산기에 같은 값을 넣으면 1,345,450.43원이 나와서, 원 단위까지 같아요.
신용카드 해외결제 수수료는 어떻게 계산해요?
쓴 외화에 약 1.18%를 더해 송금 보낼 때 환율로 바꿔요. 1%는 국제 브랜드 수수료(비자·마스터), 0.18%는 카드사 해외 이용 수수료(카드사마다 0.18~0.35%)이고, 송금 보낼 때 환율은 '전신환매도율'이라고도 해요. 신한카드가 공시한 계산식을 그대로 썼어요.
- 국제 브랜드 몫: 100달러 × (1 + 1%) = 101달러
- 카드사 몫: 100달러 × 0.18% = 0.18달러
- 합친 101.18달러 × 송금 보낼 때 환율 1,356.20원 = 137,220원
- 브랜드 수수료와 카드사 수수료는 카드사마다 달라요(신한카드 비자·마스터 1%·신용 0.18%·체크 0.2%, BC카드 1.0~1.1%·0~0.35%). 앱의 '수수료 고치기'에서 내 카드 값으로 바꿀 수 있어요.
- 카드 값은 결제한 날이 아니라 카드사가 전표(해외 가게가 보낸 결제 내역)를 받는 날(보통 3~4일 뒤) 처음 고시된 환율로 정해져요. 그래서 앱은 '그때 환율이 ±1% 움직이면' 범위를 함께 보여 줘요(우리 판단으로 넣은 범위예요).
- 다른 나라 돈으로 결제하면 국제 브랜드가 미국 달러로 바꾼 뒤 청구하는 경우가 많아요. 앱은 그 나라 돈의 전신환매도율로 바로 셈해서 몇 원 다를 수 있어요.
- 해외직구 세금은 이 카드 환율이 아니라 관세청이 매주 정하는 과세환율로 따로 셈해요. 나라마다 면세 한도와 세금이 어떻게 갈리는지는 해외직구 면세 한도 나라별 사례에 정리해 두었어요.
해외에서 원화로 결제해도 돼요?
피하는 게 좋아요. 해외 가게 단말기에서 '원화(KRW)'를 고르면 가게 쪽 환율에 수수료가 얹혀 결제 금액의 약 3~8%를 더 낼 수 있다고 안내돼요. 그 위에 카드 수수료도 또 붙을 수 있어요.
- 떠나기 전에 카드사 앱·누리집·고객센터에서 '해외 원화결제 차단'을 신청해요. 금융감독원은 2018년 7월부터 카드사에 이 차단 서비스를 두게 했어요.
- 영수증에 현지 돈 말고 원화 금액이 함께 찍혀 있으면 원화결제가 된 거예요. 취소하고 현지 돈으로 다시 해 달라고 해요.
- 해외 호텔 예약·쇼핑몰도 '원화로 결제'가 기본으로 켜진 곳이 있어요. 현지 돈을 골라요.
- 원화결제 금액에는 공식 계산식이 없어요. 앱은 '가게 마진 뒤에도 카드 수수료가 붙는다'고 보고 셈했어요(우리 판단).
트래블카드 같은 환전 수수료 0원 카드는 왜 싸요?
미리 원화를 충전해 매매기준율 그대로 외화로 바꾸고, 해외 결제 수수료도 받지 않는 카드가 많아서예요. 그래서 앱에서는 보통 '가장 싼 방법' 왕관을 받아요.
다만 상품마다 충전 한도·현지 출금 수수료·환율 우대 조건이 달라요. 앱은 특정 상품 이름 없이 '충전·결제 수수료 0%'로 가정했고, 수수료가 있는 카드라면 '0원 카드' 칸에 직접 넣어 셈하면 돼요.
원화 100만 원으로 달러를 얼마나 쓸 수 있어요?
같은 100만 원이라도 수수료 0원 카드면 약 744달러, 해외 원화결제면 약 681~714달러를 쓸 수 있어요. 앱의 '원화 예산이면' 탭을 누르면 방법마다 거꾸로 계산해 줘요.
| 결제 방법(10월 9일 하나은행 고시) | 100만 원으로 쓸 수 있는 돈 |
|---|---|
| 환전 수수료 0원 카드 | 744.54달러 |
| 현찰 환전(우대 90%) | 743.24달러 |
| 신용카드(1% + 0.18%) | 728.75달러 |
| 해외 원화결제(3~8%) | 681.35~714.43달러 |
여행 경비를 짤 때는 큰돈은 카드나 0원 카드로, 시장·작은 가게용 현금은 조금만 환전하는 사람이 많아요. 해외 쇼핑몰에서 직구를 한다면 관세·부가세가 붙을 수 있으니 해외직구 관세·부가세 계산기로 함께 확인해 보세요.
일본에서 5만 엔을 쓰면 방법마다 얼마나 차이 나요?
10월 9일 고시로는 424,535원부터 463,908원까지, 많게는 39,373원 차이 나요. 차이는 대부분 해외 원화결제에서 생겨요.
- 환전 수수료 0원 카드424,535원
- 현찰 환전(우대 90%)425,277원
- 현찰 환전(우대 50%)428,249원
- 신용카드(1% + 0.18%)433,753원
- 신용카드(1% + 0.35%)434,482원
- 해외 원화결제(3~8%)442,430~463,908원
위 숫자 칸은 일본 여행 경비로 흔한 5만 엔을 10월 9일 하나은행 고시(100엔 = 849.07원, 송금 보낼 때 857.39원)로 바꾼 값이에요.
0원 카드와 원화결제 8%의 차이가 39,373원이에요. 0원 카드 값의 9%가 넘는 돈이 결제 화면에서 '원화'를 한 번 누르는 걸로 나가요. 우대율 90%와 50%의 차이는 2,972원, 카드사 수수료 0.18%와 0.35%의 차이는 729원이라 생각보다 작아요. 일본 가게 간판이나 메뉴의 가나를 한글로 읽고 싶으면 히라가나표·가타카나표에서 글자를 눌러 보면 돼요.
거꾸로 100만 원을 들고 가면 0원 카드로 117,776엔, 원화결제면 107,780~113,012엔까지 쓸 수 있어요. 신용카드는 전표가 늦게 도착하는 걸 감안해 429,415~438,090원 범위도 같이 보여 줘요.
환율이 얼마나 오래됐는지도 따져요. 10월 9일(금) 고시를 10월 15일(목)에 보면 영업일이 4일 지나서 '오래됐어요(영업일 3일 넘게 지남)' 경고가 떠요. 이때는 은행 앱의 매매기준율을 '환율 직접 넣기'에 넣으면 돼요.
자주 묻는 질문
매매기준율이 뭐예요?
은행이 그날 외화를 사고팔 때 기준으로 삼는 환율이에요. 현찰을 살 때는 여기에 수수료가 더해지고, 카드는 '송금 보낼 때 환율(전신환매도율)'을 써요.
이 앱의 환율은 실시간이에요?
아니에요. 한국수출입은행이 영업일 오전 11시쯤 고시하는 값을 영업일마다 받아 와요. 날짜 배지에 고시일이 적혀 있고, 오래되면 경고가 떠요.
체크카드도 계산할 수 있어요?
네. '수수료 고치기'에서 카드사 수수료를 '체크 0.2%'로 바꾸면 돼요. 체크카드도 국제 브랜드 수수료는 붙어요.
엔화는 왜 100엔 단위로 보여요?
은행과 수출입은행이 엔화와 베트남 동을 100 단위로 고시하기 때문이에요. 금액 칸에는 쓸 엔화를 그대로 넣으면 돼요.
넣은 값은 어디에 저장돼요?
이 기기 브라우저에만 저장돼요. 서버로 보내지 않고, '지우기'를 누르면 바로 지워져요.
출처와 기준일
참고용이에요. 실제로 빠져나가는 돈은 카드사·은행이 정하고, 카드는 결제 3~4일 뒤 환율로 청구돼요. 큰돈을 쓰기 전에는 내 카드사·은행 안내를 꼭 확인하세요.
출처 7곳 펼쳐 보기최근 확인 2026년 10월 9일
- 한국수출입은행 「현재환율 API」 안내 — 영업일 11시 전후 갱신, 매매기준율·전신환매도율(확인 2026-10-09): koreaexim.go.kr · 공공데이터포털 3068846(이용허락범위 제한 없음)
- 은행연합회 외환길잡이 — 환전 계산기(확인 2026-10-09): exchange.kfb.or.kr · 은행별 환전 수수료 우대율 비교: on_commission
- 한국은행 경제통계시스템 — 주요국 통화의 대원화 환율(우리 값과 사람이 대조하는 데만 씀, 확인 2026-10-09): ecos.bok.or.kr
- 신한카드 해외이용안내 — 국제 브랜드 수수료·해외 서비스 수수료·전신환매도율 계산식(확인 2026-10-09): shinhancard.com
- BC카드 해외이용대금 청구 안내 — 브랜드 1.0~1.1%, 해외 이용 수수료 0~0.35%(확인 2026-10-09): bccard.com
- 금융감독원 보도자료 「해외에서 카드 이용시 소비자의 수수료 부담을 완화하였습니다」(2018-06-19, 해외원화결제 사전차단 서비스) · 금융소비자 정보포털 파인(확인 2026-10-09): fine.fss.or.kr — '결제 금액의 약 3~8%'는 금감원 안내를 옮긴 언론 보도로 확인했고 원문 문구는 확인 전이에요
- 운영: 포캐스트(도구바다) · 마지막 확인 2026-10-09