떼는 세금
읽은 금액 1,000,000원 (100만 원)
쉼표·'원'은 빼도 되고(쉼표는 천 단위로만 읽어요), 300만·1억 2천만처럼 써도 읽어요.
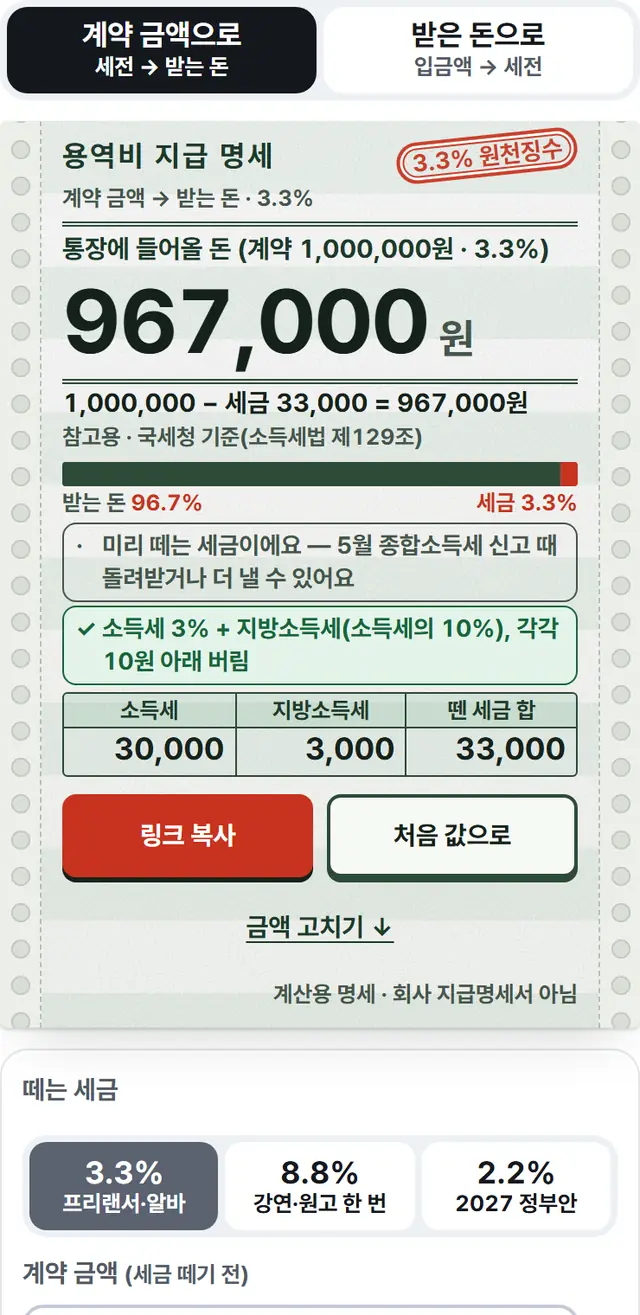
용역비 지급 명세3.3%계약 금액 → 받는 돈 · 3.3%
계약 1,000,000원 → 받는 돈(3.3%)
967,000원
1,000,000 − 세금 33,000 = 967,000원
참고용 · 국세청 기준(소득세법 제129조)
미리 떼는 세금이에요 — 5월 종합소득세 신고 때 돌려받거나 더 낼 수 있어요
소득세 3% + 지방소득세(소득세의 10%), 각각 10원 아래 버림
어떻게 셌나요 소득세 → 지방소득세(그 10%)
- 3.3%는 소득세 3%와 지방소득세 0.3%를 합친 비율이에요. 지방소득세는 따로 셈하지 않고, 10원 아래를 버린 소득세의 10%예요.
- 프리랜서·알바처럼 계속 일하고 받는 돈은 세금이 1,000원이 안 돼도 떼요(2024년 7월 지급분부터).
- 받은 돈으로 거꾸로 셀 때는 10원 아래를 버리는 탓에 세전이 둘(드물게 셋)일 수 있어요. 끝자리가 딱 떨어지는 금액을 크게, 나머지도 같이 보여 줘요.
참고용 계산이에요. 3.3%는 소득세 3% + 지방소득세(소득세의 10%)이고 각각 10원 아래를 버려요(소득세법 제129조 · 지방세법 제103조의13 · 국고금관리법 제47조, 2026-11-04 확인). 미리 떼는 세금이라 다음 해 5월 종합소득세 신고 때 돌려받거나 더 낼 수 있어요. 8.8%는 강연료·원고료처럼 한 번 받는 기타소득(필요경비 60%를 뺀 40%에 22%), 2.2%는 2027년 1월 지급분부터 내리자는 정부안(국회 통과 전)이에요. 지급하는 곳 프로그램에 따라 한 번에 20원 안쪽 다를 수 있으니 지급명세·홈택스 값이 기준이에요. 소득세법 제129조 원문 · 홈택스
프리랜서로 100만 원짜리 일을 하면 통장에는 967,000원이 들어와요. 주는 쪽이 소득세 3%(30,000원)와 지방소득세 0.3%(3,000원), 합쳐서 3.3%(33,000원)를 미리 떼고 주기 때문이에요. 위 계산기는 계약 금액을 넣으면 받는 돈을, 통장에 들어온 돈을 넣으면 세전 금액을 거꾸로 찾아 줘요.
강연료·원고료처럼 한 번 받는 돈에서 떼는 8.8%, 2027년부터 낮추자는 정부안 2.2%도 칩 하나로 바꿔 볼 수 있어요. 300만·1억 2천만처럼 한글 단위로 써도 읽어요.
3.3%는 어떻게 계산해요?
계약 금액에 3%를 곱해 소득세를 구하고, 그 소득세의 10%를 지방소득세로 더해요. 두 금액 모두 10원 아래는 버려요. 그래서 3.3%를 한 번에 곱한 값보다 한 번에 20원 안쪽으로 적게 뗄 수 있어요.
세율은 소득세법 제129조① 3호 "원천징수대상 사업소득에 대해서는 100분의 3", 지방소득세는 지방세법 제103조의13① "원천징수하는 소득세(…)의 100분의 10"이 근거예요. 끝자리는 국고금관리법 제47조① "10원 미만의 끝수가 있을 때에는 그 끝수는 계산하지 아니하고"를 따라 버려요. 지방소득세는 10원 아래를 버린 소득세로 다시 셈해요.
- 소득세
- 1,234,567 × 3% = 37,037.01 → 37,030
- 지방소득세
- 37,030 × 10% = 3,703 → 3,700
- 뗀 세금 합
- 40,730
- 받는 돈
- 1,193,837원
1원 단위로 떼는 계산기로 셈하면 세금이 40,741원(반올림) 또는 40,740원(버림)이라 받는 돈이 11원 또는 10원 적게 나와요.
| 계약 금액 | 소득세 3% | 지방소득세 | 받는 돈 |
|---|---|---|---|
| 100,000원 | 3,000원 | 300원 | 96,700원 |
| 500,000원 | 15,000원 | 1,500원 | 483,500원 |
| 1,000,000원 | 30,000원 | 3,000원 | 967,000원 |
| 3,000,000원 | 90,000원 | 9,000원 | 2,901,000원 |
| 5,000,000원 | 150,000원 | 15,000원 | 4,835,000원 |
| 10,000,000원 | 300,000원 | 30,000원 | 9,670,000원 |
받은 돈에서 세전 금액은 어떻게 알아요?
받은 돈을 0.967로 나눠 어림한 뒤, 그 근처에서 3.3%를 떼면 받은 돈과 딱 같아지는 계약 금액을 찾으면 돼요. 계산기의 '받은 돈으로' 탭이 이 일을 원 단위로 해 줘요.
나누기만 하면 조금 어긋나요. 통장에 딱 3,000,000원이 들어오게 하려고 3,000,000 ÷ 0.967 = 3,102,378.49…를 올려 3,102,379원으로 계약하면, 실제로는 세금 102,370원을 떼고 3,000,009원이 들어와 9원이 남아요. 3,000,000원이 딱 맞게 들어오는 계약 금액은 3,102,370원이에요.
10원 아래를 버리는 탓에, 같은 입금액이 나오는 계약 금액이 둘일 때도 있어요. 입금이 2,901,000원이면 계약 금액이 3,000,000원이어도, 2,999,980원이어도 똑같이 2,901,000원이 들어와요. 계산기는 끝자리가 더 딱 떨어지는 3,000,000원을 크게 보여 주고, 2,999,980원도 아래 줄에 같이 적어요(끝자리 0의 개수가 같으면 큰 쪽을 크게).
- 계약 금액 3,000,000원
- 세금 90,000 + 9,000 = 99,000
- 계약 금액 2,999,980원
- 세금 89,990 + 8,990 = 98,980
- 두 경우 모두 받는 돈
- 2,901,000원
2,999,980원은 소득세가 89,999.4원이라 10원 아래를 버리면 89,990원이 되고, 지방소득세도 8,999원에서 8,990원으로 내려가서 세금이 20원 줄어요. 그 20원만큼 계약 금액이 작아도 받는 돈은 같아요.
3.3%와 8.8%는 뭐가 달라요?
3.3%는 계속·반복해서 일하고 받는 사업소득, 8.8%는 강연이나 원고처럼 한 번 일하고 받는 기타소득에서 떼요. 8.8%는 받은 돈의 60%를 필요경비로 빼고, 남은 40%에 22%(소득세 20% + 지방소득세 2%)를 매긴 결과예요.
소득세법 제21조① 19호는 강연료·방송 심사처럼 "인적용역(…)을 일시적으로 제공하고 받는 대가", 15호는 원고료·인세를 기타소득으로 정해요. 소득세법 시행령 제87조 1의2호가 이 소득에 "받은 금액의 100분의 60"을 필요경비로 인정하고, 세율은 제129조①6호 라목 "100분의 20"이에요.
- 필요경비 60%
- 600,000
- 기타소득금액(40%)
- 400,000
- 소득세
- 400,000 × 20% = 80,000
- 지방소득세
- 80,000 × 10% = 8,000
- 받는 돈
- 912,000원
같은 100만 원을 3.3%로 받으면 967,000원이라, 8.8%일 때 55,000원 적게 들어와요.
기타소득금액이 한 번에 5만 원 이하면 세금을 매기지 않아요(소득세법 제84조 3호 과세최저한). 40%가 5만 원 이하라는 뜻이라 125,000원 이하로 받으면 8.8%를 떼지 않아요. 125,001원부터는 소득세 10,000원과 지방소득세 1,000원을 떼서 114,001원을 받아요. 1년 기타소득금액이 300만 원 이하면 5월에 다른 소득과 합칠지 말지 고를 수 있어요(소득세법 제14조③8호 가목 분리과세).
어느 쪽으로 떼는지는 내가 고르는 게 아니라 일의 성격(계속 하는 일인지, 한 번 하는 일인지)으로 정해져요. 내 돈이 어느 쪽으로 처리됐는지는 주는 곳의 지급명세서로 확인하세요.
2027년부터는 2.2%로 바뀌어요?
정부가 2027년 1월 1일 이후 지급분부터 인적용역 원천징수 세율을 3%에서 2%(지방소득세까지 2.2%)로 낮추자는 안을 냈지만, 2026년 11월 4일 기준으로 국회를 통과하기 전이에요. 그래서 계산기의 기본값은 지금 법대로 3.3%이고, 2.2%는 '2027 정부안'이라고 따로 표시했어요.
재정경제부 「2026년 세제개편안」 상세본(2026년 8월 3일 발표)은 "기타 인적용역: 3% → 2%", "’27.1.1. 이후 지급하는 소득 분부터 적용"이라고 적고, 연말정산으로 세금이 끝나는 보험판매·방문판매·음료품배달원과 외국인 프로선수(20%)는 지금 세율을 그대로 둔다고 해요.
- 지금 3.3%
- 1,485,000원을 미리 뗌
- 정부안 2.2%
- 990,000원을 미리 뗌
- 미리 떼는 돈 차이
- 495,000원
1년 동안 내야 할 세금이 줄어드는 게 아니라 미리 떼는 몫이 줄어드는 거예요. 최종 세금은 다음 해 5월 종합소득세 신고에서 정해져요.
국회에서 확정되면 이 글과 계산기의 2.2% 칩 설명을 고칠게요.
5월 종합소득세 때 돌려받을 수 있어요?
네, 3.3%는 미리 낸 세금이라 다음 해 5월 종합소득세 신고 때 실제 세금보다 많이 냈으면 돌려받고, 적게 냈으면 더 내요. 소득이 적거나 경비·공제가 많으면 돌려받는 경우가 많지만, 다른 소득이 있으면 오히려 더 낼 수도 있어요.
소득세법 제70조①은 "다음 연도 5월 1일부터 5월 31일까지" 신고하도록 정해요. 국세청 「모두채움 신고 안내(환급)」도 3.3%를 "원천징수하여 미리 납부"한 세금으로 설명하고, 미리 낸 세금이 결정된 세금보다 많으면 환급금이 생긴다고 안내해요.
주의 계산기는 미리 떼는 금액만 셈해요
1년 세금이 얼마일지, 얼마를 돌려받을지는 다른 소득·경비·공제에 따라 사람마다 달라서 이 계산기로는 알 수 없어요. 신고할 때는 홈택스의 내 소득 자료와 지급명세서 금액이 기준이에요.
자주 묻는 질문
세금이 1,000원도 안 되면 안 떼요?
떼요. 원천징수세액이 1,000원 미만이면 걷지 않는 게 원칙이지만(소득세법 제86조 1호), 인적 용역을 계속적·반복적으로 공급하고 받은 소득은 예외예요(시행령 제149조의3, 2024년 7월 1일 시행). 그래서 1만 원을 받으면 소득세 300원과 지방소득세 30원을 떼고 9,670원을 받아요.
다른 3.3% 계산기와 몇 원씩 다른 건 왜예요?
10원 아래를 버리는지, 1원 단위로 떼는지가 달라서예요. 같은 1,234,567원을 넣어 보면(2026-11-04 직접 확인) 10원 아래를 버리는 곳은 세금 40,730원, 1원 단위로 반올림하는 곳은 40,741원, 1원 단위로 버리는 곳은 40,740원이 나와요. 1원부터 300만 원까지 전부 넣어 보면 1원 단위로 떼는 곳과의 차이는 한 번에 많아야 20원이에요(2026-11-04 직접 셈). 실제로 떼는 금액은 주는 곳의 급여 프로그램에 따라 다를 수 있으니 지급명세서를 확인하세요.
부가세를 받는 사업자도 3.3%를 떼요?
보통은 떼지 않아요. 3.3%를 떼는 사업소득은 부가가치세가 면제되는 인적용역(부가가치세법 제26조①15호)과 의료보건용역에서 생긴 소득이에요(소득세법 시행령 제184조①). 부가세 10%를 따로 받는 사업자라면 세금계산서를 주고받아요. 부가세는 부가세 계산기에서 셈할 수 있어요.
알바비에서 3.3%를 떼는 건 맞아요?
일하는 방식에 따라 달라요. 정해진 시간·장소에서 시키는 대로 일하는 알바라면 근로소득으로 볼 수도 있어서, 3.3%가 맞는지 근로계약과 지급명세서를 확인해 보세요. 시급·주휴수당과 3.3%를 뗀 금액은 시급·주휴수당 계산기에서 같은 규칙으로 함께 셈해요.
플랫폼 수수료까지 빼면 실제 시급은 얼마예요?
3.3%만이 아니라 수수료·재료비·오가는 시간까지 넣으면 진짜 시급이 나와요. 부업 진짜 시급 계산기가 이 계산기와 같은 3.3% 규칙으로 셈해요. 세금이 몇 %인지 다른 비율도 궁금하면 퍼센트 계산기를 써 보세요.
출처와 기준일
참고용 계산이에요. 실제로 떼는 금액은 주는 곳이 정한 소득 구분(사업소득·기타소득·근로소득)과 프로그램의 끝자리 처리에 따라 다를 수 있어요. 1년 세금은 5월 종합소득세 신고에서 정해지고, 정확한 금액은 지급명세서와 홈택스가 기준이에요. 2.2%는 국회 통과 전 정부안이에요.
출처 9곳 펼쳐 보기최근 확인 2026년 11월 4일
- 소득세법 제14조③8호 가목 · 제21조①15·19호 · 제70조① · 제84조3호 · 제86조1호 · 제127조① · 제129조①3호·6호라목 — [시행 2026. 7. 1.] 법률 제21221호(2026-11-04 확인)
- 소득세법 시행령 제87조1의2호(필요경비 60%) · 제149조의3(소액부징수 예외, 2024. 7. 1. 시행) · 제184조①(원천징수대상 사업소득) — [시행 2026. 10. 1.] 대통령령 제36737호(2026-11-04 확인)
- 지방세법 제103조의13①(지방소득세 = 소득세의 100분의 10) — [시행 2026. 7. 1.] 법률 제21308호(2026-11-04 확인)
- 국고금관리법 제47조①②(10원 미만 끝수) — [시행 2026. 1. 2.] 법률 제21065호 · 지방회계법 제55조(2026-11-04 확인)
- 재정경제부 「2026년 세제개편안」 상세본 28쪽·문답자료 19쪽 — 인적용역 원천징수 세율 3% → 2%, 2027. 1. 1. 이후 지급분(정부안, 2026-11-04 확인)
- 국세청 「원천징수 개요」 · 「원천세 세율」 · 「모두채움 신고 안내(환급)」 — 사업소득 3%, 소액부징수 예외, 미리 낸 세금 환급(2026-10-27 확인)
- 3.3% 계산기 웹 8곳 — 같은 1,234,567원을 직접 넣어 끝자리 처리 비교, 계산기랩 금액별 표 9줄을 이 계산기와 대조(2026-11-04)